Snishodljivosti, recitacije, zvona i praporci u Narodnoj banci – Lični stavovi
Kako „koordinisane politike“ svojim odlukama utiču na troškove stanovništva, stvarnu individualnu potrošnju, privredne aktivnosti?
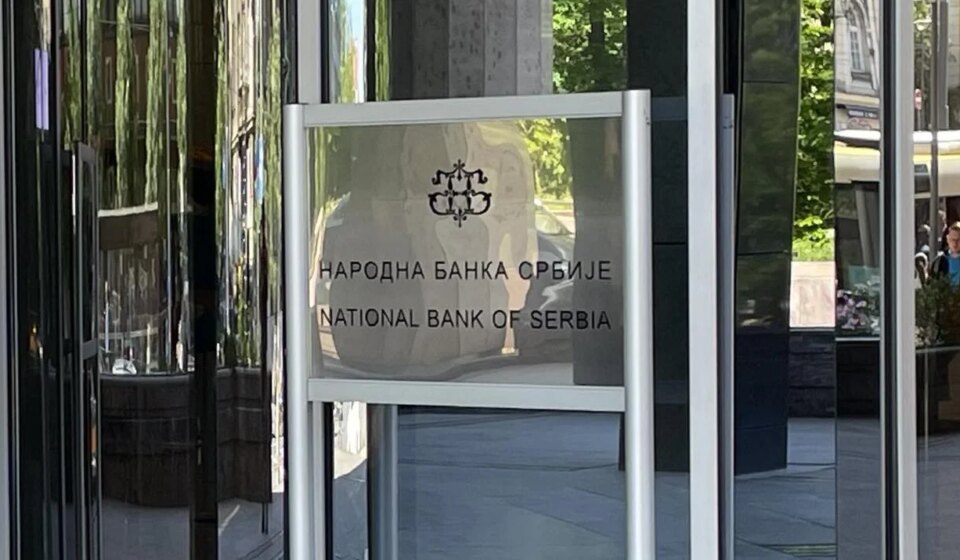
Prva vest na sajtu NB Republike Srbije je: „Referentna kamatna stopa zadržana na nepromenjenom nivou“, druga: „Izveštaj o inflaciji – avgust 2026“, treća: „Četrnaest godina rada guvernera (ne guvernerke) Jorgovanke Tabaković na čelu Narodne banke Srbije: Stabilnost koja traje i rezultati u korist građana i privrede“.
Sve tri imaju veoma opipljiv uticaj na svakodnevni život svakog građanina – u svakom vidu. Guverner(ka) u trećoj „vesti“ naglašava da se „ništa nije desilo slučajno, već je rezultat koordinisane politike Vlade i Narodne banke Srbije, uz jasnu viziju i politike predsednika Republike Srbije“.
Guverner(ka) NBS J. Tabaković je na poslu u NBS od 8. avgusta 2012. godine do danas. U isto vreme, na mestu predsednika Vlade R. Srbije izmenili su se I. Dačić, A. Vučić, A. Brnabić, M. Vučević, Đ. Macut; i predsednici R. Srbije: T. Nikolić, A. Vučić i v. d. A. Brnabić. Čiju viziju od njih troje ističe J. Tabaković? Uz njenu beskrajnu snishodljivost – „Često mu kažem: ‘Aleksandre, da li te je dostojan ovaj narod?'“ – nije teško zaključiti.
O prvoj vesti – referentna kamatna stopa NBS je 5,75%. Ova stopa je kod Evropske centralne banke (ECB) 2,65%, dok je jaz od preko 3% valjda rezultat „projektovanih koordinisanih politika“, što nam donosi cenu koju domaće stanovništvo i ekonomija moraju da plaćaju. U državama okruženja model ovih politika drugačije funkcioniše.
Za Hrvatsku i Sloveniju, kao članice evrozone, važe stope ECB od 2,65%. Formiranje kamate u Crnoj Gori i Kosovu indirektno je vezano za ECB i njenu ključnu stopu za refinansiranje od 2,65%, dok BiH koristi sistem valutnog odbora. U S. Makedoniji ova stopa je 4,25%, a u Albaniji 2,50%.
Šta ona znači za građane i privredu? Najpovoljniji pristup novcu i trajnim dobrima (nekretnine i automobili), najniže cene dugoročnog finansiranja, imaju građanke i građani Slovenije i Hrvatske. NJihovi građani mogu da dobiju stambene i auto-kredite uz znatno niže kamate nego građanke i građani Srbije.
Stambeni krediti su dostupni sa fiksnom kamatom na 20 ili 30 godina, što kupovinu stana ili gradnju kuće čini jeftinijom, bezbednijom i predvidljivijom nego za građanke i građane Srbije. Banke u Crnoj Gori i Kosovu imaju nešto veće stope od Slovenije i Hrvatske, iako koriste evro i prate ECB, ali najnepovoljniji položaj, najskuplji pristup novcu, jeste u Srbiji.
Uzmimo isti stambeni kredit od npr. 50.000 evra sa rokom otplate 20 godina. Koliko košta u Srbiji, Hrvatskoj, Albaniji, Sloveniji, C. Gori, S. Makedoniji, BiH, Kosovu? Iako se konkretne ponude banaka međusobno razlikuju, nastojao sam da izvučem prosek iznosa – koliko ukupno građanke i građani vraćaju banci za isti iznos i period vraćanja kredita? Prosečno, u Sloveniji 67.000 €, Hrvatska 68.400 €, Albanija 71.500 €, S. Makedonija 75.100 €, BiH 76.500 €, Crna Gora 77.800 €, Kosovo 79.900 €, Srbija 80.900 €. Razlika u rati koju građani i građanke Srbije plaćaju, zahvaljujući koordinisanim politikama i vizijama, ogromna je.
Građanke i građani u Srbiji će banci ostaviti 13.900 € više nego u Sloveniji. Na sajtu MojKalkulator u Hrvatskoj mogu se naći akcijske ponude Erste banke sa početnom stopom za prvih pet godina od čak 2,50%, dok u Srbiji ista banka od građanki i građana zahteva 4,35%! Guverner(ka) J. Tabaković, nakon što kaže da su obezbedili značajno veći životni standard, na sajtu NBS recituje mitomaniju o Božjoj milosti što nad njima bdi, o carskoj kruni, mudrosti genija ili koliko krvi slavne u nama. Uistinu, ne može se recitovati zašto građane Srbije „koordinisane politike“ dovode do znatno većeg troška u svim, za normalan život važnim, stvarima.
Kada pogledamo i bruto društveni proizvod po stanovniku prema paritetu kupovne moći (PKP), naspram proseka EU-27 postavljenog na 100, Slovenija je na 90% nivoa EU-27; Hrvatska 78%; Crna Gora 53%; Srbija 52%… Srbija je u odnosu na Sloveniju na 58% slovenačkog nivoa ili 67% hrvatskog. Nivo individualne potrošnje po stanovniku (AIC) prema PKP-u, naspram proseka EU-27 postavljenog na 100, istog je redosleda: Slovenija 87%; Hrvatska 79%; Crna Gora 70%; Srbija 56%, te je materijalni nivo potrošnje u Srbiji znatno niži od ovih država nastalih raspadom Jugoslavije.
Snažne institucije koje funkcionišu na jasnim, poznatim pravilima, neizostavno jednakim za sve, uslov su stabilnog društvenog progresa i izlaska iz siromaštva i srpskog društva. Nobelova nagrada za ekonomiju 2024. godine dodeljena je za studiju kako formirane institucije utiču na prosperitet društva.
Davno je na to upozoravao i naš ekonomista, akademik Pavle Petrović, negdašnji predsednik Fiskalnog saveta. Snishodljivosti, recitacije, zvona i praporci ne nose sa sobom prosperitet zajednice.
Autor je politikolog iz Požege
Stavovi autora u rubrici Dijalog ne odražavaju nužno uređivačku politiku Danasa.
Pratite nas na našoj Facebook i Instagram stranici, ali i na X nalogu. Pretplatite se na PDF izdanje lista Danas.