Kako Afrika može da iskoristi otopljavanje odnosa između SAD i Kine? – Svet
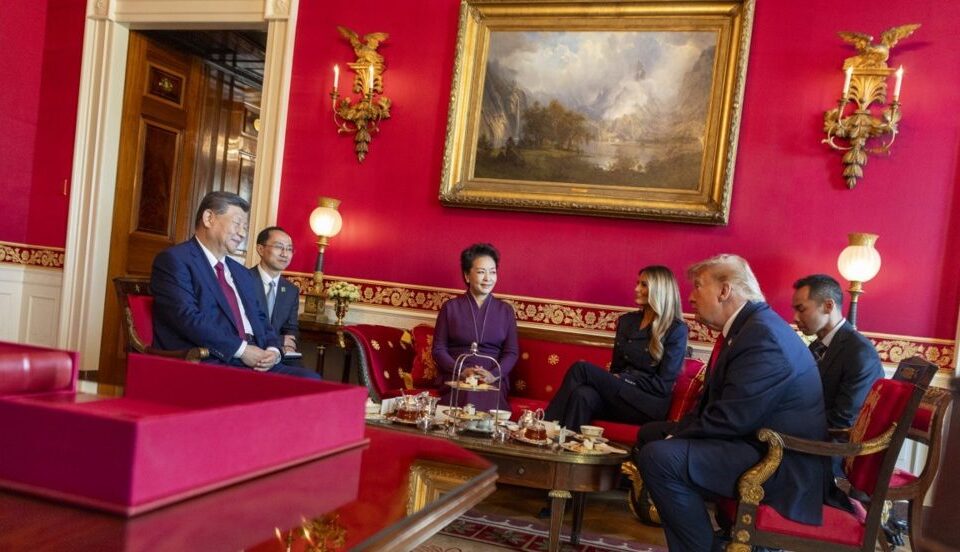
Državna poseta kineskog predsednika Sija Đinpinga Sjedinjenim Američkim Državama rezultirala je produženjem postojećeg trgovinskog primirja između dve zemlje za još dva meseca — i malo čime drugim.
Ipak, oba lidera su nagovestila da žele stabilnije odnose uoči samita Azijsko-pacifičke ekonomske saradnje (APEC), koji će u novembru biti održan u Šenženu, i samita Grupe 20 (G20) u Majamiju u decembru. To otvara mogućnost za zemlje u razvoju i ekonomije u nastajanju u Africi i drugim delovima sveta.
Za afričke zemlje finansijski uslovi retko su bili nepovoljniji nego danas. Na tržištima državnog duga, one plaćaju dodatnu premiju na zaduživanje u stranoj valuti, koju nije moguće u potpunosti objasniti makroekonomskim pokazateljima i rizikom od neizmirenja obaveza. Kenija je prošle godine emitovala desetogodišnje evroobveznice u vrednosti od 1,5 milijardi dolara, uz kamatnu stopu od 9,5 odsto.
Krajem 2024. godine, Nigerija se suočila sa kamatnim stopama od 9,6 odsto na evroobveznice sa rokom dospeća od šest i po godina i većim od deset odsto na desetogodišnje obveznice. Zemlje podsaharske Afrike redovno se zadužuju po stopama višim od 15 odsto, u poređenju sa tri do pet odsto u razvijenim ekonomijama.
Prinosi na američke državne obveznice znatno su porasli od trenutka kada su te obveznice emitovane. Od kada je američka Federalna rezerva prošlog meseca povećala kamatne stope, prinos na desetogodišnje američke državne obveznice premašio je 5,3 odsto, dostigavši najviši nivo od 2002. godine.
Svaki dodatni bazni poen prinosa na američke državne obveznice povećava troškove afričkog zaduživanja putem evroobveznica. Budući da je ovog meseca moguće novo povećanje kamatnih stopa Feda, naredna emisija afričkog duga — uključujući planirane kenijske evroobveznice u vrednosti od 815 miliona dolara — gotovo sigurno će biti još skuplja.
Međutim, što je posebno važno, Kina se kreće u suprotnom smeru – prinos na njene desetogodišnje državne obveznice pao je na približno 1,67 odsto dok se razlika u odnosu na prinos na desetogodišnje američke državne obveznice približila rekordnom nivou. Kineska tržišta kapitala počinju da deluju znatno privlačnije.
Finansijske potrebe Afrike ogromne su, naročito kada je reč o zadovoljavanju rastuće potražnje za energijom. Iako se ovaj kontinent može pohvaliti nekim od najbogatijih solarnih resursa na svetu, a solarni paneli i baterije nikada nisu bili jeftiniji — delimično zahvaljujući kineskim ulaganjima — visoki troškovi kapitala usporavali su razvoj obnovljivih izvora energije u Africi.
Međunarodna agencija za energetiku procenjuje da bi smanjenje troškova kapitala za samo jedan procentni poen donelo globalnu uštedu od 150 milijardi dolara godišnje u finansiranju čiste energije.
Zaduživanje u dolarima po izuzetno visokim kamatnim stopama ograničava ulaganja u domaću infrastrukturu i čini da obnovljivi izvori energije izgledaju veštački skuplji u poređenju sa fosilnim gorivima. To takođe doprinosi strukturnoj valutnoj neusklađenosti.
Kina proizvodi približno 80 odsto solarnih modula u svetu, a uvoz kineskih solarnih panela u afričke zemlje, ne računajući Južnu Afriku, utrostručio se u periodu od sredine 2023. do sredine 2025. godine. Ove kupovine plaćaju se u renminbijima ili dolarima, dok se projekti koje ti paneli napajaju često finansiraju skupim dolarskim kreditima, iako prihode ostvaruju u lokalnim valutama.
Kako otopljavanje odnosa između SAD i Kine može da pomogne?
Kada su dve sile bile u otvorenom sukobu, saradnja sa jednom mogla je drugoj da izgleda kao izdaja, što je sa sobom nosilo stvarne političke rizike. Međutim, popuštanje tenzija omogućava Africi da kombinuje partnerstva sa Sjedinjenim Američkim Državama u oblasti prirodnog gasa — ključnog za obezbeđivanje stabilnog baznog snabdevanja električnom energijom, proizvodnju sirovina za đubriva i ostvarivanje prihoda od izvoza — sa pristupom kineskim lancima snabdevanja solarnom opremom.
SAD, koje kineskog predsednika Sija primaju na državnoj večeri, teško mogu da opravdaju kažnjavanje afričkih vlada zbog poslovanja sa Kinom, kao što važi i obrnuto. Veći manevarski prostor u geopolitičkim odnosima omogućio bi Africi da osigura da svaki partner doprinese onim što najbolje ume – SAD bi podržavale razvoj projekata prirodnog gasa, a Kina bi obezbeđivala solarnu opremu i sisteme za skladištenje energije.
Od presudne je važnosti da Afrika svaku investiciju finansira u valuti koja odgovara njenim troškovima. Tu na scenu stupaju azijska tržišta kapitala. Afričke države i kompanije mogu da pristupe kineskim domaćim i međunarodnim tržištima obveznica putem takozvanih „panda obveznica“ — obveznica denominovanih u renminbijima koje strani izdavaoci emituju u kontinentalnoj Kini — i „dim sum obveznica“, odnosno obveznica denominovanih u renminbijima koje se emituju van kontinentalne Kine, naročito u Hongkongu.
I Indonezija, i Portugal emitovali su „dim sum obveznice“ u poslednjih 15 meseci. Sve veća razlika između kamatnih stopa dodatno je naglasila tri prednosti ovih obveznica.
Prva prednost su troškovi. Emitenti „panda obveznica“ sada imaju prednost u pogledu cene zaduživanja od gotovo 300 baznih poena u odnosu na uporedive dolarske evroobveznice. Svaka ušteda od sto baznih poena vredi približno deset miliona dolara godišnje na ime servisiranja duga po emisiji obveznica od milijardu dolara.
Emitenti obveznica denominovanih u renminbijima i dalje mogu ostvariti niže ukupne troškove finansiranja od izdavalaca obveznica denominovanih u američkim dolarima ili evrima, čak i kada se uračunaju troškovi zaštite od valutnog rizika. S obzirom na to da razlika između referentnih prinosa na desetogodišnje američke i kineske državne obveznice sada iznosi oko 350 baznih poena, ova prednost mogla bi dodatno da poraste.
Druga prednost proizlazi iz činjenice da se veliki deo afričkih kapitalnih ulaganja u čistu energiju odnosi na kineske proizvode. Zaduživanje u renminbijima omogućava usklađivanje obaveza sa troškovima nabavke i smanjuje izloženost promenama kursa dolara. Ista logika može se primeniti i na projekte u oblasti prirodnog gasa.
Treća prednost je diversifikacija izvora finansiranja. Kineski regulatori pozvali su domaće finansijske institucije da smanje svoju izloženost američkim državnim obveznicama dok kineski institucionalni investitori tragaju za ulaganjima sa većim prinosima. Dobro strukturirane afričke obveznice, uz odgovarajuće garancije, mogle bi da zadovolje tu potražnju i istovremeno smanje zavisnost afričkog kontinenta od jednog skupa zapadnih tržišta kapitala.
Nedavni primeri ulivaju optimizam. Egipat je 2023. godine emitovao svoje prve trogodišnje „panda obveznice“, prikupivši 3,5 milijardi kineskih juana (478 miliona dolara) uz kamatnu stopu od 3,5 odsto. Za emisiju su zajednički garantovale Afrička banka za razvoj i Azijska banka za infrastrukturne investicije (AIIB), a prikupljena sredstva bila su namenjena finansiranju projekata čistog transporta i vodosnabdevanja.
Nakon toga, Afrička izvozno-uvozna banka (Afreximbank) emitovala je „panda obveznice“ u vrednosti od 2,2 milijarde kineskih juana u martu 2025. godine.
Pored Kine, japansko tržište „samurajskih obveznica“ nudi mogućnost zaduživanja u jenima. Kenijski plan zaduživanja za period 2026–2027. već obuhvata 881 milion dolara finansiranja povezanog sa Japanom, pri čemu je ključni deo emisija „samurajskih obveznica“ u vrednosti od 500 miliona dolara. Vreme je da Afrika počne da gradi stvarnu i održivu bazu za finansiranje na azijskim tržištima.
Ipak, predstoje brojni izazovi. Dug u renminbijima ili jenima i dalje predstavlja dug u stranoj valuti koji se otplaćuje iz prihoda ostvarenih u domaćoj valuti. Emisija „panda obveznica“ podrazumeva i početne troškove jer te obveznice podležu kineskim pravilima o kreditnom rejtingu, reviziji finansijskih izveštaja, regulatornim odobrenjima i namenskom korišćenju prikupljenih sredstava.
Nijedna struktura finansiranja ne može da zameni kredibilnu fiskalnu politiku, makroekonomske reforme i poverenje investitora. Naravno, odnosi između SAD i Kine mogli bi ponovo da se promene.
Kako bi se povećale šanse za uspeh, multilateralne razvojne banke trebalo bi da standardizuju i prošire primenu delimičnih kreditnih garancija za emisije „panda“, „dim sum“ i „samurajskih obveznica“. Afrička ministarstva finansija trebalo bi da obezbede regulatorna odobrenja i saglasnost investitora pre predstojećeg samita G20.
Istovremeno, SAD i Kina trebalo bi da obezbede zajedničke garancije za afričke energetske projekte preko Američke razvojne finansijske korporacije (DFC), Azijske banke za infrastrukturne investicije (AIIB) i Nove razvojne banke, uz podršku naporima Afričke banke za razvoj i Grupe Svetske banke da prošire pristup energiji.
Dok troškovi zaduživanja u dolarima naglo rastu, a kamatne stope u Kini ostaju blizu rekordno niskih nivoa, cena nečinjenja je visoka. Zemlje u razvoju i ekonomije u nastajanju trebalo bi da se zadužuju tamo gde je kapital najjeftiniji i da osiguraju ostvarene uštede pre nego što se ta prilika zatvori.
Prasad Anantakrišnan je bivši šef Odeljenja za klimatsku finansijsku politiku pri Međunarodnom monetarnom fondu (MMF); Vera Songve je viša nerezidentna saradnica u Programu za globalnu ekonomiju i razvoj i Inicijativi za rast Afrike pri Institutu Brukings, ona je osnivačica i predsedavajuća Fonda za likvidnost i održivost (Liquidity and Sustainability Facility).
Copyright: Project Syndicate, 2026.
www.project-syndicate.org
Pratite nas na našoj Facebook i Instagram stranici, ali i na X nalogu. Pretplatite se na PDF izdanje lista Danas.